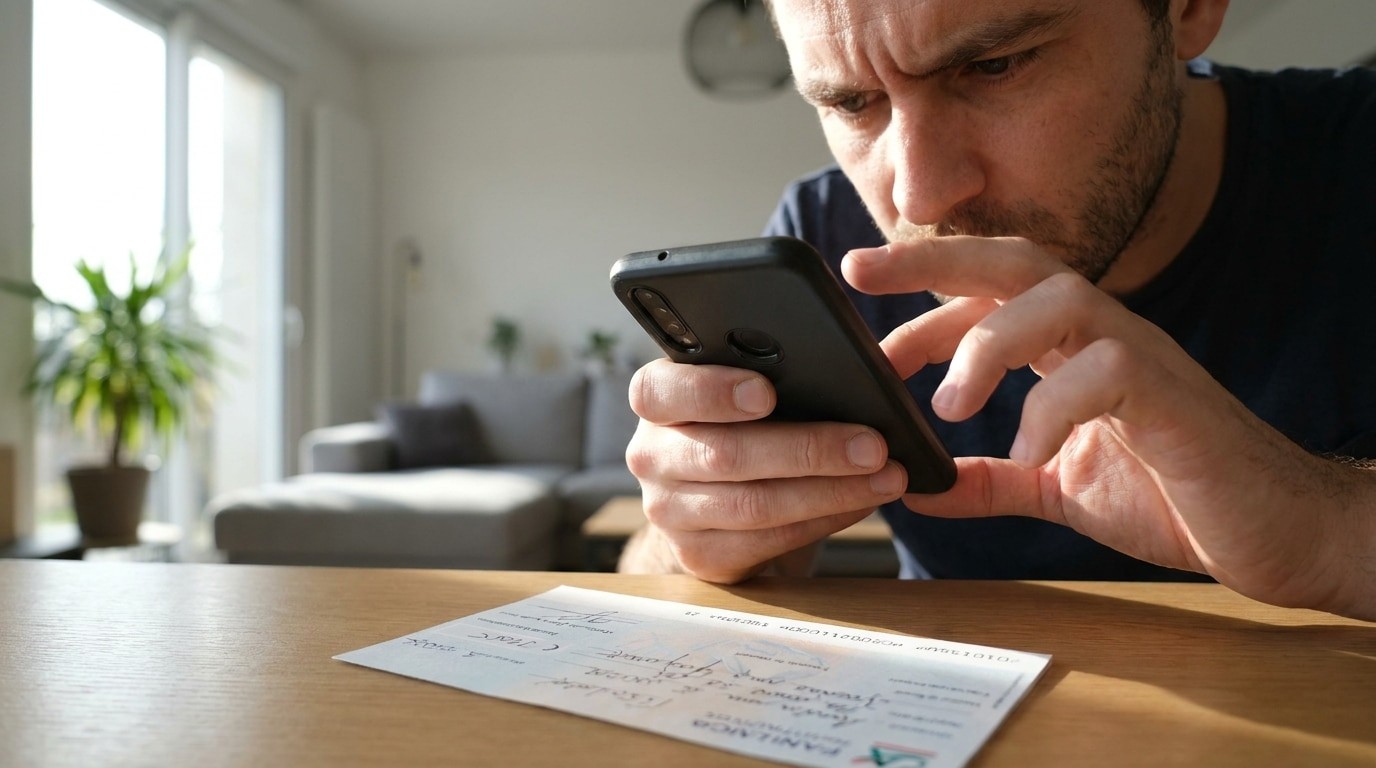
Es ist Spätfrühling. Das ist die Zeit für administrative Säuberungen. Sie finden eine verlegte Zahlung zwischen alten Quittungen. Es ist ein kleiner Gewinn. Frischer Wind für das Tagesbudget. Der Impuls ist unmittelbar. Du schnappst dir dein Smartphone. Sie möchten, dass das Geld vor dem Abendessen auf Ihrem Konto ist. Es fühlt sich mühelos an. Es fühlt sich einfach an.
Das ist es nicht.
Die Ablehnung mobiler Einzahlungen nimmt zu, weil das Scannen so behandelt wird, als würde man einen Schnappschuss von einem Freund auf einer Party machen. Banken behandeln es wie forensische Beweise. Wenn ein Bild verschwommen ist oder Daten fehlen, lehnt das System die Anzahlung ab. Dies wird zu einer Standardbeschränkung. Mangelnde Genauigkeit blockiert die Anzahlung, mit der Sie rechnen. Das Verständnis der strengen Kriterien dieser Algorithmen sichert Ihre Ersparnisse. Außerdem sparen Sie Zeit, die Sie sonst mit der Regularisierung fehlgeschlagener Transaktionen verschwenden würden.
Wie Rushing die Ablehnungsraten bei mobilen Schecks in die Höhe treibt
Die Masseneinführung von Banking-Apps für das Liquiditätsmanagement ist ein tiefgreifender Wandel im Bereich der persönlichen Finanzen. Die Dematerialisierung von Zahlungsinstrumenten nimmt zu. Die Daten zeigen allein seit 2024 einen Anstieg der digitalen Scheckverarbeitung um 40 %. Diese Digitalisierung spart Energie. Das Anstehen in der Filiale entfällt.
Doch Eile ist oft der Feind der Effizienz. Ein überstürzter Scan ist so, als würde man einen Busch falsch beschneiden; es gefährdet zukünftiges Wachstum. Ein nachlässiger Scan macht jede Chance auf einen reibungslosen Vermögensaufbau zunichte. Finanzinstitute berichten, dass die Ablehnungsquote aufgrund schlechter Bildqualität einen Höchststand von 15 % erreicht hat.
Warum passiert das? Ungeduld führt dazu, dass Benutzer Dokumente aus ungünstigen Winkeln fotografieren. Sie tun es in dunklen Umgebungen. Sie validieren den Vorgang, ohne die Schärfe des Ergebnisses zu überprüfen. Das System lehnt es sofort ab.
Hier gibt es eine kritische Regel. Der gesetzliche Zeitrahmen für die Standard-Einzahlungsfreigabe beträgt fünf Tage. Diese Uhr startet jedoch nicht, wenn Sie den Auslöser drücken. Es beginnt erst, wenn Ihre Bank die digitale Datei offiziell akzeptiert. Wenn die Datei fehlerhaft ist, startet die Uhr nie. Du steckst fest.
Technische Fotoanforderungen für akzeptable Schecks
Die künstliche Intelligenz, die digitale Überweisungen analysiert, kennt keine Gnade. Wenn Ihr Beitrag schattierte Bereiche oder unleserlichen Text enthält, fällt die Axt. Die Transaktion wird abgebrochen.
Die oberste Regel ist die perfekte Rahmung. Die vier Ecken des farbigen Rechtecks müssen im Sucher des Bildschirms deutlich sichtbar sein. Das Abschneiden einer Grenze ist wie die Amputation der Wurzeln einer Transaktion. Bei abgeschnittenen Kanten kann das System das Format nicht zertifizieren.
Das Objektiv muss mit vorbildlicher Klarheit erfassen:
– Die Seriennummer
– Der numerische Betrag
– Das Datum des Schreibens
– Die Unterschrift
Jede Überlegung, die auch nur einen dieser sensiblen Datenpunkte verbirgt, führt zu einem unumstößlichen Ablehnungsurteil. Diese Fehler führen zu erheblichen Liquiditätsstrafen. Sie verzögern die Verfügbarkeit der Gelder oft um weitere fünf bis sieben Werktage.
Es gibt auch einen weit verbreiteten Fehler: das Vergessen des Rückens. Die Rückseite des Papierschecks erfordert die gleiche fotografische Disziplin. Wird die Rückseite nicht erfasst oder kann sie nicht entziffert werden, wird die digitale Überweisung dauerhaft eingefroren. Sie können diesen Schritt nicht überspringen.
Bankrichtlinien zu unvollständigen Überweisungsinformationen
Über die visuelle Prüfung hinaus prüfen Sicherheitsfilter jeden mit dem elektronischen Beleg verbundenen Datenpunkt. Falsch eingegebene Bankdaten, etwa eine ungültige IBAN, führen zu einem brutalen Stopp des Überweisungsmechanismus.
Ebenso löst das Fehlen einer entscheidenden Angabe, wie etwa des in Worten auf der Vorderseite vermerkten Betrags, automatisch ein Überwachungsverfahren aus. Die Bank bittet dringend um ergänzende Informationen. Dadurch werden alle Abläufe gesperrt, bis Sie eine gültige Begründung angeben. Damit das Geld auf Ihrem Konto ankommt, müssen die Grundlagen Ihrer Anfrage einwandfrei sein.
Hier ist eine Klarstellung, die wichtig ist. Ein hartnäckiges Gerücht besagt, dass vordatierte Schecks von den meisten Banken abgelehnt werden. Das ist falsch. Die überwiegende Mehrheit der Institutionen akzeptiert sie über die digitale Schnittstelle. Es besteht keine Notwendigkeit, den Scan zu verzögern. Das Dokument wochenlang sicher aufbewahren? Nein.
Banknetzwerke verlangen absolute Transparenz im Bild, um Sie vor böswilligen Fälschungen zu schützen. Es ist ihnen egal, ob das Datum in der Zukunft liegt. Es ist ihnen wichtig, ob sie die Gegenwart lesen können.
Die meisten Menschen hassen den Fehler „Bild abgelehnt“. Mein Magen dreht sich um, als ich merke, dass meine Handy-Einzahlung fehlgeschlagen ist. Du denkst, du hast Geld. Du hast das Foto gemacht. Klicken Sie auf Senden. Dann erhalten Sie eine Benachrichtigung mit der Meldung „*Bildqualität ist unzureichend.“ *
Das ist sehr frustrierend. Es verlangsamt Ihren Cashflow. Sie müssen zur Filiale fahren oder weitere drei Werktage warten, bis das Geld eingegangen ist, was lächerlich ist.
Die Lösung dieses Problems ist keine Glückssache. Hier sind die Schritte.
Banken werden bei der Erkennung betrügerischer Scans immer schlauer. Algorithmen erkennen jetzt sofort Unschärfe, Blendung und abgeschnittene Kanten. Einige Bildungseinrichtungen betten mittlerweile Lehrvideos direkt in ihre Anwendungen ein. Sie zu beobachten ist keine Empfehlung. Das ist die Überlebensstrategie digitaler Geldbörsen.
So erhalten Sie vom ersten Tag an das Geld auf Ihrem Konto.
Richtige Beleuchtung (oder kümmern Sie sich nicht darum)
Schlechte Beleuchtung ist der Hauptgrund für fehlgeschlagene Schichten.
Wenn Sie in einem dunklen Raum einen Scheck auslösen, erzeugt der Algorithmus Rauschen. Ich sehe das Korn. Verwerfen Sie das Bild.
Legen Sie den Scheck auf eine ebene Fläche. Finde das Fenster. Nutzen Sie natürliches Licht. Es ist ein Klischee, aber es ist effektiv. Natürliches Licht wird gestreut und ausgeglichen. Entfernt starke Schatten.
Was Sie vermeiden sollten:
Blitzfotografie. ** Auf dem Papier erscheinen weiße Punkte. Die OCR-Software (Optical Character Recognition) der Bank war nicht in der Lage, Zahlen durch den Blendpunkt hindurch zu lesen.
Schatten in deiner Hand. ** Wenn Sie das Telefon über den Scheck halten, wird der Schatten Ihres Fingers reflektiert. Dies kann wie ein verschmutztes oder zerrissenes System aussehen.
* **Die Innenbeleuchtung ist schwach. ** Wenn Sie künstliches Licht verwenden müssen, stellen Sie sicher, dass es hell und gleichmäßig ist. Auch kein Flackern.
Positionierung ist alles
Die Kameralinsen bestehen nicht aus Hartglas. Es hat seine Grenzen.
Die meisten Banking-Apps verwenden Augmented-Reality-Anleitungen. Es erscheint ein Kontrollkästchen. Man könnte meinen, man könne es blühen. *NEIN.
Regeln:
- **Dunkler Hintergrund. ** Legen Sie den Scheck auf eine dunkle, nicht gemusterte Oberfläche. Das weiße Gitter auf der weißen Wand verschwand. Dunkle Tische sorgen für Kontrast bei Kantenerkennungsanwendungen.
- **Durchschnitt. ** Richten Sie den Scheck an der Anleitung auf dem Bildschirm aus. Kippen Sie es nicht.
- **Voller Rand. ** Alle vier Ecken der Anwendung müssen geprüft werden. Wenn Sie zu viel beschneiden, kann die Software die Echtheit des Schecks nicht überprüfen. Markieren Sie es als möglichen Fake oder falschen Scan.
- **Zahlen werden nicht abgerundet. ** Einzahlungen werden abgelehnt, wenn die Bankleitzahl oder Kontonummer teilweise durch Ihren Finger- oder Telefonrahmen verdeckt wird. Zeitspanne.
Vergiss die Rückseite nicht
Das ist ein Fehler, den jeder macht.
Ein Bild von vorne wäre perfekt. Du bist so stolz. Drehen Sie den Scheck um. Ich habe schnell ein Foto von hinten gemacht. Klicken Sie auf Senden.
Warten.
Die meisten Banken verlangen einen separaten Rückscan. Warum? Weil wir die Autorisierung bestätigen müssen.
Richtiger Prozess:
Deutlich signiert. Verwenden Sie einen schwarzen oder blauen Stift. Generell wird blaue Tinte empfohlen, da diese schwer zu ersetzen ist.
* ** Geben Sie die vollständige Sozialversicherungsnummer ein. **