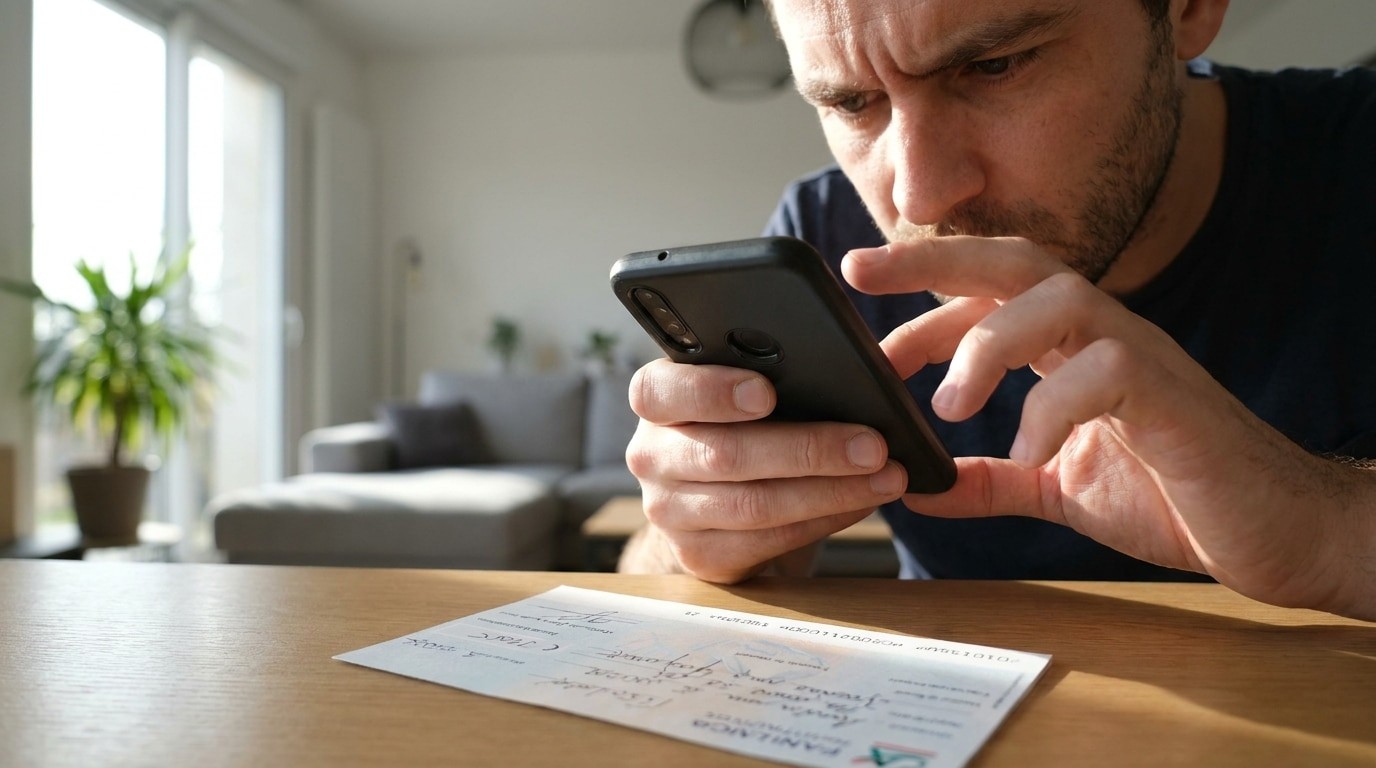
Het is laat in de lente. Dat is het moment voor administratieve zuiveringen. U vindt een zoekgeraakte betaling tussen oude bonnen. Het is een kleine overwinning. Een verademing voor het dagbudget. De impuls is onmiddellijk. Je pakt je smartphone. Je wilt dat geld vóór het eten op je rekening hebben. Het voelt moeiteloos. Het voelt eenvoudig.
Dat is het niet.
Het aantal afwijzingen van mobiele stortingen neemt toe omdat mensen het scannen beschouwen als het maken van een momentopname van een vriend op een feestje. Banken behandelen het als forensisch bewijsmateriaal. Wanneer een afbeelding wazig is of er gegevens ontbreken, wijst het systeem de aanbetaling af. Dit wordt een standaardbeperking. Een gebrek aan nauwkeurigheid blokkeert de storting waarop u rekent. Als u de strenge criteria van deze algoritmen begrijpt, stelt u uw besparingen veilig. Het bespaart ook de tijd die u anders zou verspillen aan het regulariseren van mislukte transacties.
Hoe overhaastheid ertoe leidt dat het aantal afwijzingen van mobiele cheques stijgt
De massale adoptie van bankapps voor liquiditeitsbeheer betekent een diepgaande verschuiving in de persoonlijke financiën. De dematerialisatie van betaalinstrumenten neemt toe. Uit gegevens blijkt dat de verwerking van digitale cheques alleen al sinds 2024 met 40% is toegenomen. Deze digitalisering bespaart energie. Het elimineert de noodzaak om in de rij te staan bij een filiaal.
Maar haast is vaak de vijand van efficiëntie. Een overhaaste scan is als het verkeerd snoeien van een struik; het brengt de toekomstige groei in gevaar. Een slordige scan elimineert elke kans op een soepele vermogensopbouw. Financiële instellingen melden dat het afwijzingspercentage als gevolg van de slechte beeldkwaliteit een hoogtepunt van 15% heeft bereikt.
Waarom gebeurt dit? Ongeduld leidt ertoe dat gebruikers documenten vanuit een slechte hoek fotograferen. Ze doen het in donkere omgevingen. Ze valideren de bewerking zonder de scherpte van het resultaat te controleren. Het systeem wijst dit onmiddellijk af.
Er is hier een cruciale regel. Het wettelijke tijdsbestek voor de standaard goedkeuring van deposito’s bedraagt vijf dagen. Maar die klok start niet als je op de ontspanknop drukt. Het begint pas als uw bank het digitale bestand formeel accepteert. Als het bestand slecht is, start de klok nooit. Je zit vast.
Technische fotovereisten voor aanvaardbare controles
De kunstmatige intelligentie die digitale geldovermakingen analyseert, kent geen genade. Als uw inzending gearceerde gebieden of onleesbare tekst bevat, valt de bijl. De transactie wordt geannuleerd.
De hoofdregel is een perfecte framing. De vier hoeken van de gekleurde rechthoek moeten duidelijk zichtbaar zijn in de zoeker van het scherm. Het bijsnijden van een rand is als het amputeren van de wortels van een transactie. Het systeem kan het formaat niet certificeren als de randen worden afgesneden.
De lens moet met voorbeeldige helderheid vastleggen:
– Het serienummer
– Het numerieke bedrag
– De datum van schrijven
– De handtekening
Elke reflectie die zelfs maar één van deze gevoelige gegevenspunten verbergt, leidt tot een onweerlegbaar oordeel van afwijzing. Deze fouten leiden tot aanzienlijke liquiditeitsboetes. Ze vertragen de beschikbaarheid van fondsen vaak met nog eens vijf tot zeven werkdagen.
Er is ook een wijdverbreide fout: het vergeten van de achterkant. De achterkant van de papieren cheque vereist dezelfde fotografische discipline. Als de achterkant niet wordt vastgelegd of niet kan worden ontcijferd, wordt de digitale overboeking permanent bevroren. U kunt deze stap niet overslaan.
Bankbeleid inzake onvolledige overboekingsinformatie
Naast de visuele inspectie onderzoeken beveiligingsfilters elk gegevenspunt dat verband houdt met de elektronische slip. Verkeerd ingevoerde bankgegevens, zoals een ongeldige IBAN, zorgen voor een brute stop van het overboekingsmechanisme.
Op dezelfde manier leidt de afwezigheid van een cruciale vermelding, zoals het bedrag dat in woorden op de voorkant is geschreven, automatisch tot een surveillanceprocedure. De bank doet een dringend verzoek om aanvullende informatie. Hiermee worden alle stromen vergrendeld totdat u een geldige rechtvaardiging opgeeft. De basis van uw verzoek moet onberispelijk zijn, zodat het geld op uw rekening terechtkomt.
Hier is een verduidelijking die ertoe doet. Een hardnekkig gerucht suggereert dat cheques met een postdatum door de meeste banken worden afgewezen. Dit is niet waar. De overgrote meerderheid van de instellingen accepteert ze via de digitale interface. Het is niet nodig om de scan uit te stellen. Het document wekenlang veilig bewaren? Nee.
Banknetwerken eisen absolute transparantie in de afbeelding om u te beschermen tegen kwaadwillige vervalsing. Het maakt hen niet uit of de datum in de toekomst ligt. Het maakt ze uit of ze het heden kunnen lezen.
De meeste mensen hebben een hekel aan ‘afbeelding afgewezen’-fouten. Mijn maag draait zich om als ik besef dat mijn storting via mijn mobiele telefoon is mislukt. Je denkt dat je geld hebt. Jij hebt de foto gemaakt. Klik op Verzenden. Vervolgens krijgt u een melding met de tekst “*Beeldkwaliteit is onvoldoende.” *
Dit is erg frustrerend. Het vertraagt uw cashflow. Je moet naar het filiaal rijden of nog drie werkdagen wachten voordat het geld is verrekend, wat belachelijk is.
Het oplossen van dit probleem is geen kwestie van geluk. Hier zijn de stappen.
Banken worden steeds slimmer in het opsporen van frauduleuze scans. Algoritmen detecteren nu onmiddellijk onscherpte, schittering en afgekapte randen. Sommige onderwijsinstellingen integreren nu instructievideo’s rechtstreeks in hun applicaties. Het observeren ervan is geen suggestie. Dit is de overlevingsstrategie van digitale portemonnees.
Zo krijg je het geld vanaf de eerste dag direct op je rekening.
Goede verlichting (of doe geen moeite)
Slechte verlichting is de belangrijkste reden voor mislukte lagen.
Wanneer u een cheque in een donkere kamer maakt, creëert het algoritme ruis. Ik zie het graan. Gooi de afbeelding weg.
Plaats de cheque op een vlakke ondergrond. Zoek het raam. Gebruik natuurlijk licht. Het is een cliché, maar het is effectief. Natuurlijk licht wordt diffuus en gelijkmatig verdeeld. Verwijdert sterke schaduwen.
Wat te vermijden:
** Flitsfotografie. ** Er verschijnen witte stippen op het papier. De OCR-software (optische tekenherkenning) van de bank kon geen cijfers door het verblindingspunt lezen.
Schaduw in je hand. ** Wanneer u de telefoon boven de cheque houdt, wordt de schaduw van uw vinger gereflecteerd. Dit kan lijken op een vies of gescheurd systeem.
* Binnenverlichting is zwak. ** Als u kunstlicht moet gebruiken, zorg er dan voor dat dit helder en stabiel is. Ook geen flikkering.
Positionering is alles
De cameralenzen zijn niet van hard glas. Het heeft zijn beperkingen.
De meeste bankapps gebruiken augmented reality-gidsen. Er verschijnt een selectievakje. Je zou kunnen denken dat je het kunt bloeien. *Nee.
Regels:
- **Donkere achtergrond. ** Plaats de cheque op een donker oppervlak zonder patroon. Het witte raster op de witte muur verdween. Donkere tabellen bieden contrast voor randdetectietoepassingen.
- **Gemiddeld. ** Lijn de cheque uit met de gids op het scherm. Kantel het niet.
- **Volledige rand. ** Alle vier de hoeken van de applicatie moeten worden geïnspecteerd. Als u te veel bijsnijdt, kan de software de authenticiteit van de cheque niet verifiëren. Markeer het als een mogelijke nep- of verkeerde scan.
- **Getallen worden niet naar beneden afgerond. ** Stortingen worden afgewezen als het routeringsnummer of rekeningnummer gedeeltelijk bedekt is door uw vinger of telefoonframe. periode.
Vergeet de achterkant niet
Dit is een fout die iedereen maakt.
Een foto van de voorkant zou perfect zijn. je bent zo trots. Draai de cheque om. Ik heb snel een foto van achteren gemaakt. Klik op Verzenden.
Wachten.
Bij de meeste banken is een aparte rugscan vereist. Waarom? Omdat we de autorisatie moeten bevestigen.
Juist proces:
Duidelijk ondertekend. Gebruik een zwarte of blauwe pen. Blauwe inkt wordt over het algemeen aanbevolen omdat deze moeilijk te vervangen is.
* ** Voer het volledige burgerservicenummer in. **