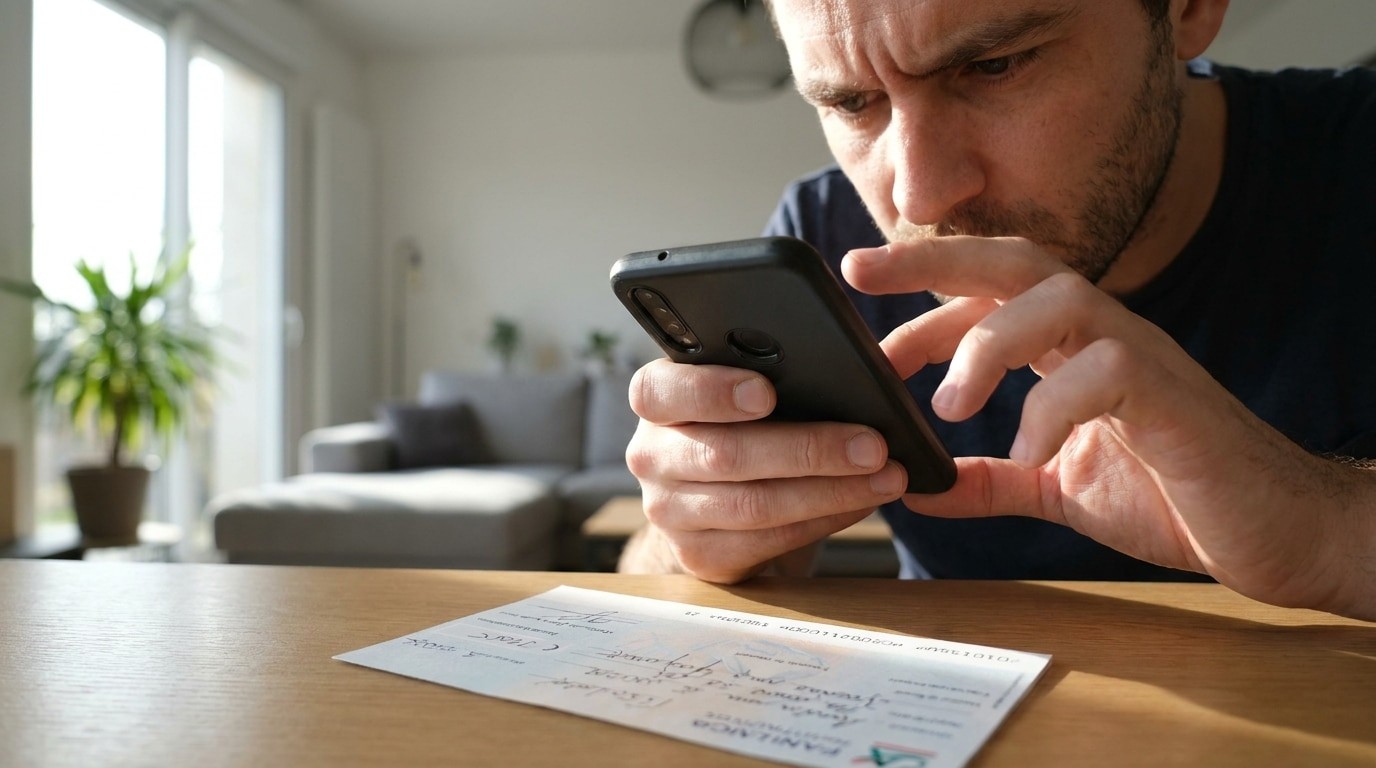
É final da primavera. Esse é o momento dos expurgos administrativos. Você encontra um pagamento extraviado entre recibos antigos. É uma pequena vitória. Uma lufada de ar fresco para o orçamento diário. O impulso é imediato. Você pega seu smartphone. Você quer esse dinheiro na sua conta antes do jantar. Parece fácil. Parece simples.
Não é.
As rejeições de depósitos móveis estão aumentando porque as pessoas tratam a digitalização como tirar uma foto de um amigo em uma festa. Os bancos tratam isso como prova forense. Quando uma imagem fica borrada ou faltam dados, o sistema rejeita o depósito. Isso está se tornando uma restrição padrão. A falta de rigor bloqueia o depósito com o qual você conta. Compreender os critérios rígidos desses algoritmos garante suas economias. Ele também economiza o tempo que você perderia na regularização de transações com falha.
Como a pressa faz com que as taxas de rejeição de cheques móveis aumentem
A adoção em massa de aplicações bancárias para gestão de liquidez é uma mudança profunda nas finanças pessoais. A desmaterialização dos instrumentos de pagamento está a aumentar. Os dados mostram um aumento de 40% no processamento de cheques digitais somente desde 2024. Esta digitalização economiza energia. Isso elimina a necessidade de esperar na fila de uma agência.
Mas a pressa é muitas vezes inimiga da eficiência. Uma verificação apressada é como podar incorretamente um arbusto; compromete o crescimento futuro. Uma análise desleixada anula qualquer possibilidade de acumulação harmoniosa de riqueza. As instituições financeiras relatam que as taxas de rejeição devido à má qualidade da imagem atingiram um máximo de 15%.
Por que isso acontece? A impaciência leva os usuários a fotografar documentos em ângulos ruins. Eles fazem isso em ambientes escuros. Eles validam a operação sem verificar a nitidez do resultado. O sistema rejeita-o imediatamente.
Há uma regra crítica aqui. O prazo regulamentar para a compensação padrão de depósitos é de cinco dias. Mas esse relógio não inicia quando você pressiona o botão do obturador. Só começa quando o seu banco aceita formalmente o arquivo digital. Se o arquivo estiver incorreto, o relógio nunca será iniciado. Você está preso.
Requisitos de fotos técnicas para verificações aceitáveis
A inteligência artificial que analisa as remessas digitais não mostra piedade. Se o seu envio tiver áreas sombreadas ou texto ilegível, o machado cai. A transação foi cancelada.
A regra principal é o enquadramento perfeito. Os quatro cantos do retângulo colorido devem se destacar claramente no visor da tela. Cortar uma fronteira é como amputar as raízes de uma transação. O sistema não pode certificar o formato se as bordas estiverem cortadas.
A lente deve capturar com clareza exemplar:
– O número de série
– A quantidade numérica
– A data da escrita
– A assinatura
Qualquer reflexão que oculte mesmo um desses pontos de dados sensíveis leva a um veredicto incontestável de rejeição. Esses erros geram penalidades significativas de liquidez. Freqüentemente, atrasam a disponibilidade de fundos por mais cinco a sete dias úteis.
Há também um erro generalizado: esquecer as costas. O verso do cheque em papel exige a mesma disciplina fotográfica. Se o verso não for capturado ou não puder ser decifrado, a remessa digital será congelada permanentemente. Você não pode pular esta etapa.
Políticas bancárias sobre informações incompletas de remessas
Além da inspeção visual, os filtros de segurança examinam cada ponto de dados associado ao recibo eletrônico. Dados bancários inseridos incorretamente, como um IBAN inválido, desencadeiam uma interrupção brutal do mecanismo de transferência.
Da mesma forma, a ausência de uma menção crucial, como o valor escrito por extenso na capa, desencadeia automaticamente um procedimento de vigilância. O banco emite um pedido urgente de informações complementares. Isso bloqueia todos os fluxos até que você forneça uma justificativa válida. Os fundamentos do seu pedido devem ser perfeitos para que o dinheiro chegue à sua conta.
Aqui está um esclarecimento que importa. Um boato persistente sugere que os cheques pré-datados são rejeitados pela maioria dos bancos. Isto é falso. A grande maioria das instituições os aceita através da interface digital. Não há necessidade de atrasar a verificação. Manter o documento seguro por semanas? Não.
As redes bancárias exigem transparência absoluta na imagem para protegê-lo de falsificações maliciosas. Eles não se importam se a data está no futuro. Eles se importam se conseguem ler o presente.
A maioria das pessoas odeia erros de “imagem rejeitada”. Meu estômago embrulha quando percebo que o depósito do meu celular falhou. Você acha que tem dinheiro. Você tirou a foto. Clique em Enviar. Em seguida, você recebe uma notificação que diz “*A qualidade da imagem é insuficiente”. *
Isso é muito frustrante. Isso retarda seu fluxo de caixa. Você tem que dirigir até a agência ou esperar mais 3 dias úteis para que os fundos sejam liberados, o que é ridículo.
Resolver este problema não é uma questão de sorte. Aqui estão as etapas.
Os bancos estão ficando mais espertos na detecção de varreduras fraudulentas. Os algoritmos agora detectam instantaneamente desfoque, brilho e bordas cortadas. Algumas instituições educacionais estão agora incorporando vídeos instrutivos diretamente em seus aplicativos. Observá-los não é uma sugestão. Esta é a estratégia de sobrevivência das carteiras digitais.
Assim você recebe o dinheiro na sua conta logo no primeiro dia.
Iluminação adequada (ou não se preocupe)
A má iluminação é a principal razão para falhas nas camadas.
Quando você faz um teste em uma sala escura, o algoritmo cria ruído. Eu vejo o grão. Descarte a imagem.
Coloque o cheque em uma superfície plana. Encontre a janela. Use luz natural. É um clichê, mas é eficaz. A luz natural é difusa e uniforme. Remove sombras fortes.
O que evitar:
Fotografia com flash. ** Aparecem pontos brancos no papel. O software OCR (reconhecimento óptico de caracteres) do banco não conseguiu ler os números através do ponto de brilho.
Sombra na sua mão. ** Quando você segura o telefone sobre o cheque, a sombra do seu dedo será refletida. Isso pode parecer um sistema sujo ou rasgado.
* **A iluminação interna é fraca. ** Se você precisar usar luz artificial, certifique-se de que seja brilhante e estável. Também não há cintilação.
Posicionamento é tudo
As lentes da câmera não são de vidro duro. Tem suas limitações.
A maioria dos aplicativos bancários usa guias de realidade aumentada. Uma caixa de seleção aparecerá. Você pode pensar que pode florescer. *Não.
Regras:
- **Fundo escuro. ** Coloque o cheque em uma superfície escura e sem padrão. A grade branca na parede branca desapareceu. Tabelas escuras fornecem contraste para aplicações de detecção de bordas.
- **Média. ** Alinhe a verificação com o guia na tela. Não incline.
- **Borda completa. ** Todos os quatro cantos da aplicação devem ser inspecionados. Se você cortar muito, o software não conseguirá verificar a autenticidade do cheque. Sinalize-o como uma possível verificação falsa ou errada.
- **Os números não estão arredondados. ** Os depósitos serão rejeitados se o número de roteamento ou o número da conta estiver parcialmente coberto pelo seu dedo ou pela moldura do telefone. período de tempo.
Não se esqueça das costas
Este é um erro que todo mundo comete.
Uma foto de frente seria perfeita. você está tão orgulhoso. Vire o cheque. Eu rapidamente tirei uma foto por trás. Clique em Enviar.
Espere.
A maioria dos bancos exige uma verificação posterior separada. Por que? Porque precisamos confirmar a autorização.
Processo adequado:
Claramente assinado. Utilize caneta preta ou azul. A tinta azul é geralmente recomendada porque é difícil de substituir.
* **Insira o número completo do seguro social. **