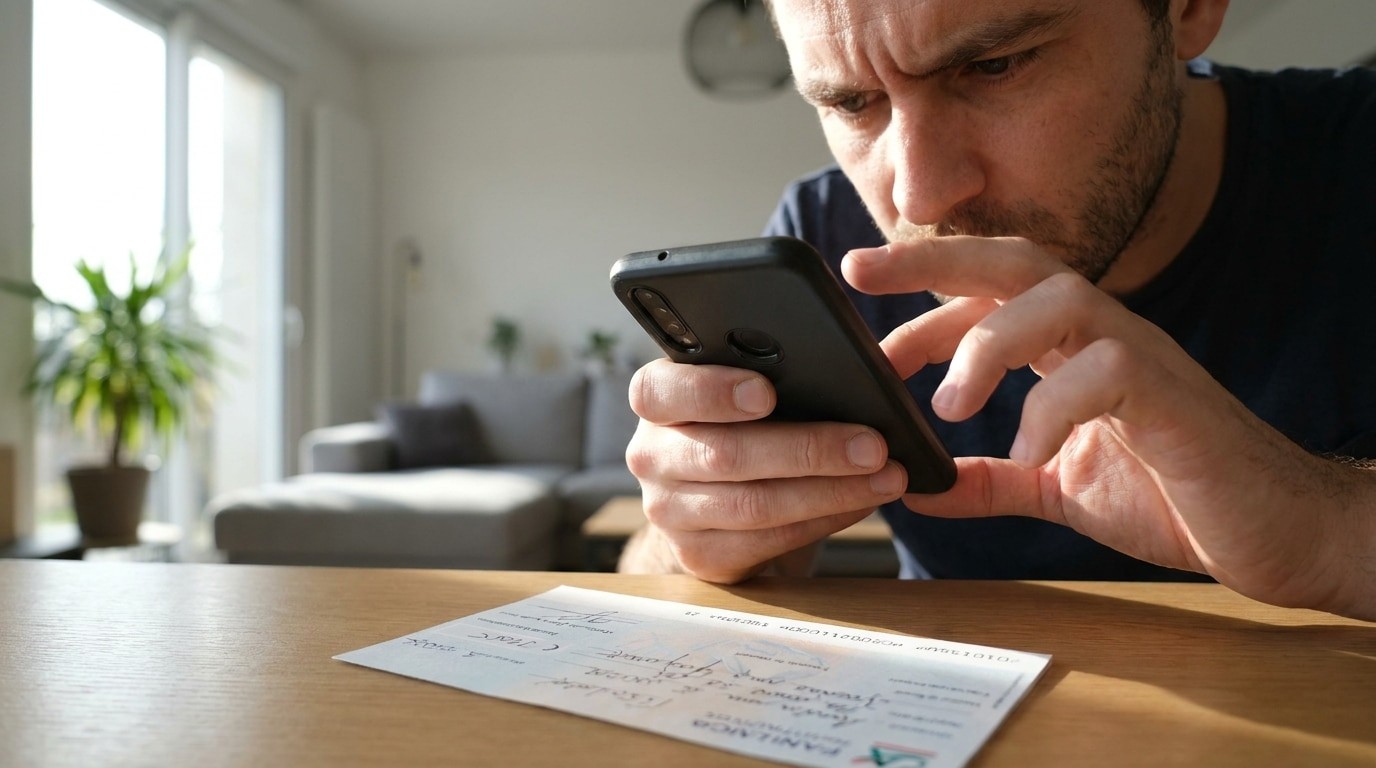
Koniec wiosny. Czas na czystki administracyjne. Znajdujesz zagubiony dowód wpłaty, zagubiony wśród starych rachunków. To małe zwycięstwo. Powiew świeżości dla Twojego codziennego budżetu. Impuls pojawia się natychmiast. Bierzesz smartfona. Chcesz, żeby pieniądze były na Twoim koncie jeszcze przed kolacją. Wydaje się to łatwe. Wydaje się to proste.
To jest błędne.
Rośnie liczba odrzuceń wpłat mobilnych, ponieważ ludzie traktują skanowanie jak zrobienie zdjęcia znajomemu na imprezie. Banki traktują to jako dowód kryminalistyczny. W przypadku niewyraźnego obrazu lub braku danych system odrzuca wpłatę. Staje się to standardowym ograniczeniem. Brak staranności zablokuje depozyt, na który liczysz. Zrozumienie rygorystycznych kryteriów tych algorytmów chroni Twoje oszczędności. Oszczędza to także czas, który w przeciwnym razie poświęciłbyś na naprawianie nieudanych transakcji.
Jak pośpiech powoduje gwałtowny wzrost liczby odrzuceń czeków mobilnych
Masowe przyjęcie aplikacji bankowych do zarządzania płynnością oznacza głęboką zmianę w finansach osobistych. Dematerializacja instrumentów płatniczych szybko rośnie. Dane pokazują 40% wzrost liczby przetwarzanych czeków elektronicznych w porównaniu z samym 2024 r. Ta cyfryzacja oszczędza energię. Eliminuje to konieczność stania w kolejce w oddziale banku.
Jednak pośpiech jest często wrogiem wydajności. Skanowanie powierzchni jest jak nieprawidłowe przycięcie krzewu; osłabia to przyszły wzrost. Niedbałe skanowanie rujnuje wszelkie szanse na płynne gromadzenie bogactwa. Instytucje finansowe podają, że odsetek odrzuceń ze względu na złą jakość obrazu sięgnął 15%.
Dlaczego tak się dzieje? Niecierpliwość zachęca użytkowników do fotografowania dokumentów pod niewłaściwym kątem. Robią to w ciemnych pokojach. Potwierdzają operację bez sprawdzania wagi wyniku. System natychmiast je odrzuca.
Obowiązuje tu ważna zasada. Regulowany okres lokaty standardowej wynosi pięć dni. Ale ten zegar nie zaczyna odliczać po naciśnięciu spustu migawki. Zaczynają się liczyć dopiero wtedy, gdy Twój bank oficjalnie zaakceptuje plik cyfrowy. Jeśli plik jest zły, zegar nie uruchomi się. Utknąłeś.
Specyfikacje zdjęć akceptowalnych paragonów
Sztuczna inteligencja analizująca przelewy nie zna litości. Jeśli Twój kanał zawiera zacienione obszary lub nieczytelny tekst, topór spada. Transakcja zostaje anulowana.
Główną zasadą jest idealne kadrowanie. Cztery rogi kolorowego prostokąta powinny być wyraźnie widoczne w wizjerze ekranowym. Obcięcie ramki przypomina amputację korzeni transakcji. System nie może certyfikować formatu, jeśli krawędzie są obcięte.
Obiektyw musi rejestrować z wzorową wyrazistością:
– Numer seryjny
– Suma liczbowa
– Data napisania
– Podpis
Wszelkie odbicia, które ukrywają choćby jeden z tych wrażliwych punktów danych, skutkują niepodważalnym werdyktem odrzucenia. Błędy te skutkują znacznymi karami za utratę płynności. Często opóźniają dostępność środków o dodatkowe pięć do siedmiu dni roboczych.
Istnieje również częsty błąd: zapominanie o drugiej stronie. Odwrotna strona czeku papierowego wymaga tej samej dyscypliny fotograficznej. Jeżeli odwrotna strona nie zostanie przechwycona lub nie będzie można jej odszyfrować, przekaz elektroniczny zostanie zablokowany na zawsze. Nie możesz pominąć tego kroku.
Zasady banku dotyczące niekompletnych informacji o przelewie
Oprócz kontroli wizualnej filtry bezpieczeństwa dokładnie sprawdzają każdy punkt danych powiązany z paragonem elektronicznym. Błędnie wprowadzone dane bankowe, np. nieprawidłowy numer IBAN, spowodują trwałe zatrzymanie mechanizmu przelewu.
Podobnie brak ważnego napisu, np. kwoty zapisanej na przedniej stronie, automatycznie uruchamia procedurę nadzoru. Bank zwraca się z pilną prośbą o dodatkowe informacje. To blokuje wszystkie wątki, dopóki nie podasz prawidłowego wyjaśnienia. Aby pieniądze trafiły na Twoje konto, powód Twojej prośby musi być nienaganny.
Oto ważne wyjaśnienie. Utrzymująca się plotka głosi, że większość banków odrzuca czeki z datą przyszłą. To kłamstwo. Zdecydowana większość instytucji akceptuje je poprzez interfejs cyfrowy. Nie ma potrzeby opóźniać skanowania. Przechować dokument w bezpiecznym miejscu przez tygodnie? Nie.
Sieci bankowe wymagają absolutnej przejrzystości obrazu, aby chronić Cię przed złośliwymi fałszerstwami. Nie obchodzi ich, czy data przypada w przyszłości. Dbają o to, czy potrafią odczytać teraźniejszość.
Większość ludzi nienawidzi błędów „obraz odrzucony”. Poddaję się, gdy zorientuję się, że moja wpłata mobilna nie została zrealizowana. Myślisz, że masz pieniądze. Zrobiłeś zdjęcie. Kliknąłem „Prześlij”. Następnie otrzymasz powiadomienie: „Jakość obrazu nie jest wystarczająca”.
To bardzo denerwujące. To spowalnia przepływ środków pieniężnych. Trzeba udać się do oddziału lub poczekać kolejne 3 dni robocze na zaksięgowanie środków, co jest absurdem.
Rozwiązanie tego problemu nie jest kwestią szczęścia. Oto kroki.
Banki są coraz mądrzejsze w wykrywaniu fałszywych skanów. Algorytmy natychmiast wykrywają teraz rozmycie, rozjaśnienia i przycięte krawędzie. Niektóre instytucje edukacyjne osadzają obecnie filmy edukacyjne bezpośrednio w swoich aplikacjach. Stosowanie się do nich to nie tylko rekomendacja. To strategia przetrwania dla portfeli cyfrowych.
Dzięki temu już od pierwszego dnia otrzymasz pieniądze na swoje konto.
Odpowiednie oświetlenie (albo nie marnuj czasu)
Słabe oświetlenie jest główną przyczyną błędów skanowania.
Kiedy robisz zdjęcie paragonu w ciemnym pokoju, algorytm generuje szum. Widzę ziarno. Odrzuć obraz.
Połóż czek na płaskiej powierzchni. Znajdź okno. Korzystaj z naturalnego światła. To banał, ale skuteczny. Naturalne światło jest rozproszone i jednolite. Usuwa mocne cienie.
Czego unikać:
Przy użyciu lampy błyskowej. Na papierze pojawiają się białe kropki. Bankowe oprogramowanie OCR (optyczne rozpoznawanie znaków) nie było w stanie odczytać liczb przez punkt rozbłysku.
Cień z twojej ręki. Gdy przytrzymasz telefon nad paragonem, cień Twojego palca zostanie odbity. Może wyglądać jak brudny lub podarty dokument.
* Przyciemnione oświetlenie wnętrza. Jeśli musisz używać sztucznego światła, upewnij się, że jest jasne i stabilne. Brak migotania.
Pozycjonowanie to wszystko
Obiektywy aparatu nie są wykonane z twardego szkła. Mają swoje ograniczenia.
Większość aplikacji bankowych korzysta z przewodników w rzeczywistości rozszerzonej. Pojawi się ramka paragonu. Możesz pomyśleć, że możesz wprowadzić małe poprawki. *NIE.
Zasady:
- **Ciemne tło. ** Umieść czek na ciemnej, gładkiej powierzchni. Biała siatka na białej ścianie zniknęła. Ciemne tabele zapewniają kontrast w zastosowaniach związanych z wykrywaniem krawędzi.
- Wyrównanie. Dopasuj paragon do przewodnika na ekranie. Nie przechylaj go.
- **Pełna krawędź. ** Wszystkie cztery rogi dokumentu muszą być widoczne. Jeśli przytniesz za dużo, program nie będzie w stanie zweryfikować autentyczności paragonu. Oznacz to jako możliwy fałszywy lub nieprawidłowy skan.
- Numery nie są przycięte. Wpłaty zostaną odrzucone, jeśli numer rozliczeniowy lub numer konta zostanie częściowo zasłonięty palcem lub ramką telefonu. kropka.
Nie zapomnij o tylnej części
To błąd, który popełnia każdy.
Zdjęcie od przodu może być idealne. Jesteś taki dumny. Odwróć czek. Szybko zrobiłem zdjęcie od tyłu. Kliknąłem „Prześlij”.
Czekać.
Większość banków wymaga osobnego skanowania tylnej strony. Dlaczego? Ponieważ musimy potwierdzić autoryzację.
Prawidłowy proces:
** Wyraźnie podpisane. **Użyj czarnego lub niebieskiego długopisu. Zwykle zaleca się tusz niebieski, ponieważ trudniej go podrobić.
* ** Proszę podać pełny numer ubezpieczenia społecznego. **