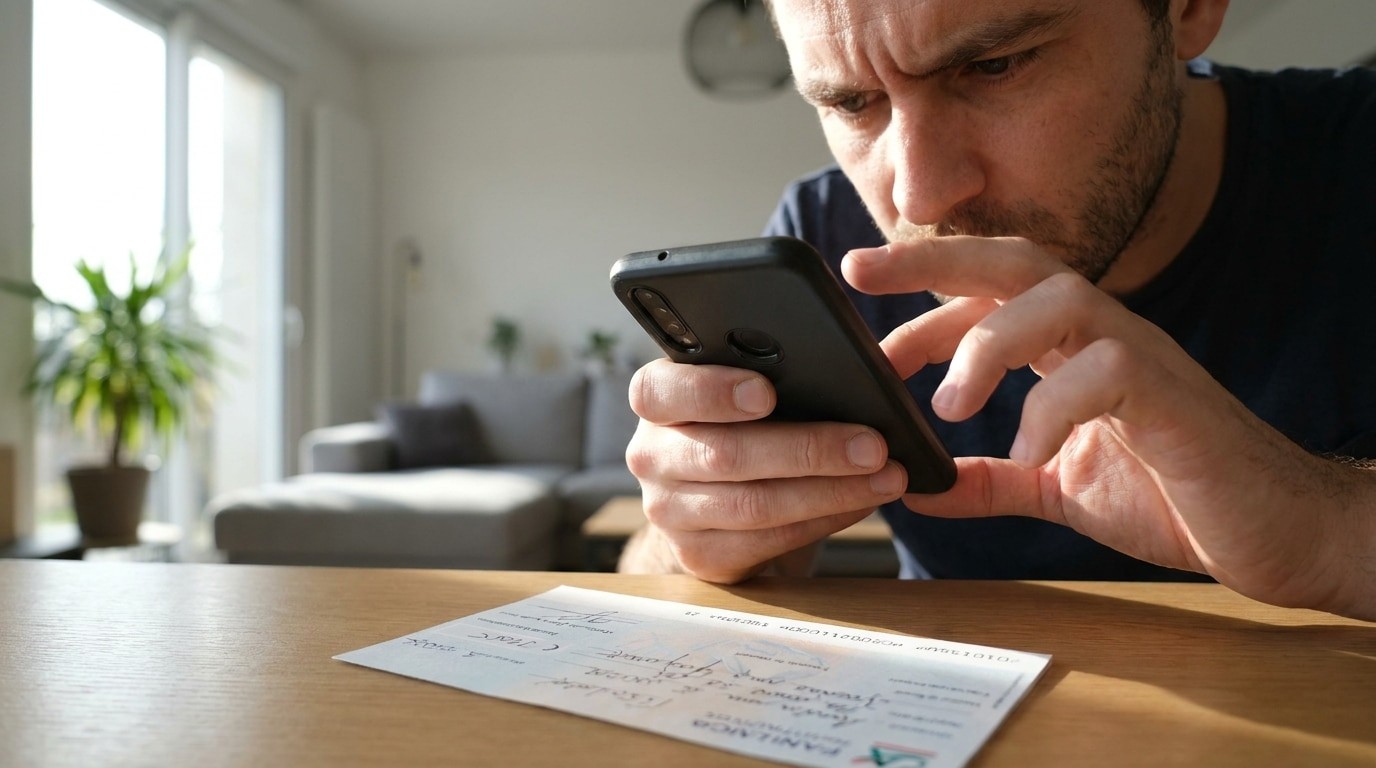
C’est la fin du printemps. L’heure est aux purges administratives. Vous trouvez un paiement égaré caché entre d’anciens reçus. C’est une petite victoire. Une bouffée d’air frais pour le budget quotidien. L’impulsion est immédiate. Vous prenez votre smartphone. Vous voulez cet argent sur votre compte avant le dîner. Cela semble sans effort. Cela semble simple.
Ce n’est pas.
Les rejets de dépôts mobiles sont en augmentation parce que les gens considèrent la numérisation comme la prise d’un instantané d’un ami lors d’une fête. Les banques les traitent comme des preuves médico-légales. Lorsqu’une image est floue ou qu’il manque des données, le système rejette le dépôt. Cela devient une contrainte standard. Un manque de rigueur bloque le dépôt sur lequel vous comptez. Comprendre les critères rigides de ces algorithmes sécurise votre épargne. Cela vous fait également gagner du temps que vous perdriez autrement à régulariser les transactions ayant échoué.
Comment la précipitation fait augmenter les taux de rejet des chèques mobiles
L’adoption massive d’applications bancaires pour la gestion des liquidités constitue un changement profond dans les finances personnelles. La dématérialisation des moyens de paiement s’accélère. Les données montrent une augmentation de 40 % du traitement des chèques numériques depuis 2024 seulement. Cette numérisation permet d’économiser de l’énergie. Cela supprime le besoin de faire la queue dans une succursale.
Mais la précipitation est souvent l’ennemie de l’efficacité. Une analyse précipitée revient à tailler un buisson de manière incorrecte ; cela compromet la croissance future. Une analyse bâclée annule toute chance d’accumulation fluide de richesse. Les institutions financières rapportent que les taux de rejet dus à une mauvaise qualité d’image ont atteint 15 %.
Pourquoi cela arrive-t-il ? L’impatience amène les utilisateurs à photographier les documents sous de mauvais angles. Ils le font dans des environnements sombres. Ils valident l’opération sans vérifier la netteté du résultat. Le système le rejette immédiatement.
Il y a ici une règle critique. Le délai réglementaire pour le dédouanement standard des dépôts est de cinq jours. Mais cette horloge ne démarre pas lorsque vous appuyez sur le déclencheur. Cela ne démarre que lorsque votre banque accepte formellement le fichier numérique. Si le fichier est mauvais, l’horloge ne démarre jamais. Vous êtes coincé.
Exigences techniques en matière de photos pour des contrôles acceptables
L’intelligence artificielle analysant les envois de fonds numériques ne fait preuve d’aucune pitié. Si votre soumission comporte des zones ombrées ou un texte illisible, le couperet tombe. La transaction est annulée.
La règle première est un cadrage parfait. Les quatre coins du rectangle coloré doivent ressortir clairement dans le viseur de l’écran. Recadrer une bordure, c’est comme amputer les racines d’une transaction. Le système ne peut pas certifier le format si les bords sont coupés.
L’objectif doit capturer avec une clarté exemplaire :
– Le numéro de série
– Le montant numérique
– La date de rédaction
– La signature
Toute réflexion cachant ne serait-ce qu’un de ces points de données sensibles entraîne un verdict de rejet incontestable. Ces erreurs génèrent des pénalités de liquidité importantes. Ils retardent souvent la disponibilité des fonds de cinq à sept jours ouvrables supplémentaires.
Il existe également une erreur très répandue : oublier le dos. Le verso du chèque papier nécessite la même discipline photographique. Si le verso n’est pas capturé ou ne peut être déchiffré, la remise numérique est définitivement gelée. Vous ne pouvez pas sauter cette étape.
Politiques bancaires concernant les informations de versement incomplètes
Au-delà de l’inspection visuelle, des filtres de sécurité scrutent chaque point de données associé au bordereau électronique. Des coordonnées bancaires mal renseignées, comme un IBAN invalide, déclenchent un arrêt brutal du mécanisme de transfert.
De même, l’absence d’une mention cruciale, comme le montant inscrit en toutes lettres au recto, déclenche automatiquement une procédure de surveillance. La banque émet une demande urgente d’informations complémentaires. Cela verrouille tous les flux jusqu’à ce que vous fournissiez une justification valide. Les fondements de votre demande doivent être irréprochables pour que l’argent parvienne à votre compte.
Voici une précision qui compte. Une rumeur persistante suggère que les chèques postdatés seraient rejetés par la plupart des banques. C’est faux. La grande majorité des établissements les acceptent via l’interface numérique. Il n’est pas nécessaire de retarder l’analyse. Conserver le document en sécurité pendant des semaines ? Non.
Les réseaux bancaires exigent une transparence absolue de l’image pour vous protéger des falsifications malveillantes. Ils ne se soucient pas de savoir si la date est dans le futur. Ils se soucient de savoir s’ils peuvent lire le présent.
La plupart des gens détestent les erreurs « image rejetée ». Mon estomac se serre lorsque je réalise que le dépôt de mon téléphone portable a échoué. Vous pensez avoir de l’argent. Vous avez pris la photo. Cliquez sur Soumettre. Ensuite, vous recevez une notification indiquant “*La qualité de l’image est insuffisante”. *
C’est très frustrant. Cela ralentit votre trésorerie. Vous devez vous rendre à la succursale en voiture ou attendre encore 3 jours ouvrables pour que les fonds soient réglés, ce qui est ridicule.
Résoudre ce problème n’est pas une question de chance. Voici les étapes.
Les banques sont de plus en plus intelligentes dans la détection des scans frauduleux. Les algorithmes détectent désormais instantanément le flou, l’éblouissement et les bords écrêtés. Certains établissements d’enseignement intègrent désormais des vidéos pédagogiques directement dans leurs applications. Les observer n’est pas une suggestion. C’est la stratégie de survie des portefeuilles numériques.
De cette façon, vous obtenez l’argent sur votre compte dès le premier jour.
Un bon éclairage (ou ne vous embêtez pas)
Un mauvais éclairage est la principale raison des échecs des couches.
Lorsque vous effectuez un chèque dans une pièce sombre, l’algorithme crée du bruit. Je vois le grain. Jetez l’image.
Placez le chèque sur une surface plane. Trouvez la fenêtre. Utilisez la lumière naturelle. C’est un cliché, mais c’est efficace. La lumière naturelle est diffusée et uniformisée. Supprime les ombres fortes.
Ce qu’il faut éviter :
Photographie au flash. ** Des points blancs apparaissent sur le papier. Le logiciel OCR (reconnaissance optique de caractères) de la banque n’a pas pu lire les chiffres à travers le point d’éblouissement.
Ombre dans votre main. ** Lorsque vous tenez le téléphone au-dessus du chèque, l’ombre de votre doigt sera reflétée. Cela peut ressembler à un système sale ou déchiré.
* **L’éclairage intérieur est faible. ** Si vous devez utiliser une lumière artificielle, assurez-vous qu’elle est lumineuse et stable. Pas de scintillement non plus.
Le positionnement est primordial
Les objectifs de l’appareil photo ne sont pas en verre dur. Cela a ses limites.
La plupart des applications bancaires utilisent des guides de réalité augmentée. Une case à cocher apparaîtra. Vous pourriez penser que vous pouvez le fleurir. *Non.
Règles :
- **Fond sombre. ** Placez le chèque sur une surface sombre et sans motif. La grille blanche sur le mur blanc a disparu. Les tables sombres fournissent du contraste pour les applications de détection de contours.
- **Moyenne. ** Alignez le chèque avec le guide à l’écran. Ne l’inclinez pas.
- **Bord complet. ** Les quatre coins de l’application doivent être inspectés. Si vous recadrez trop, le logiciel ne pourra pas vérifier l’authenticité du chèque. Signalez-le comme une possible analyse fausse ou erronée.
- **Les chiffres ne sont pas arrondis. ** Les dépôts seront rejetés si le numéro de routage ou le numéro de compte est partiellement couvert par votre doigt ou le cadre de votre téléphone. période de temps.
N’oubliez pas le dos
C’est une erreur que tout le monde fait.
Une photo de face serait parfaite. tu es si fier. Retournez le chèque. J’ai rapidement pris une photo de derrière. Cliquez sur Soumettre.
Attendez.
La plupart des banques exigent une analyse rétrospective distincte. Pourquoi? Parce que nous devons confirmer l’autorisation.
Processus approprié :
** Clairement signé. **Utilisez un stylo noir ou bleu. L’encre bleue est généralement recommandée car elle est difficile à remplacer.
* ** Entrez le numéro de sécurité sociale complet. **