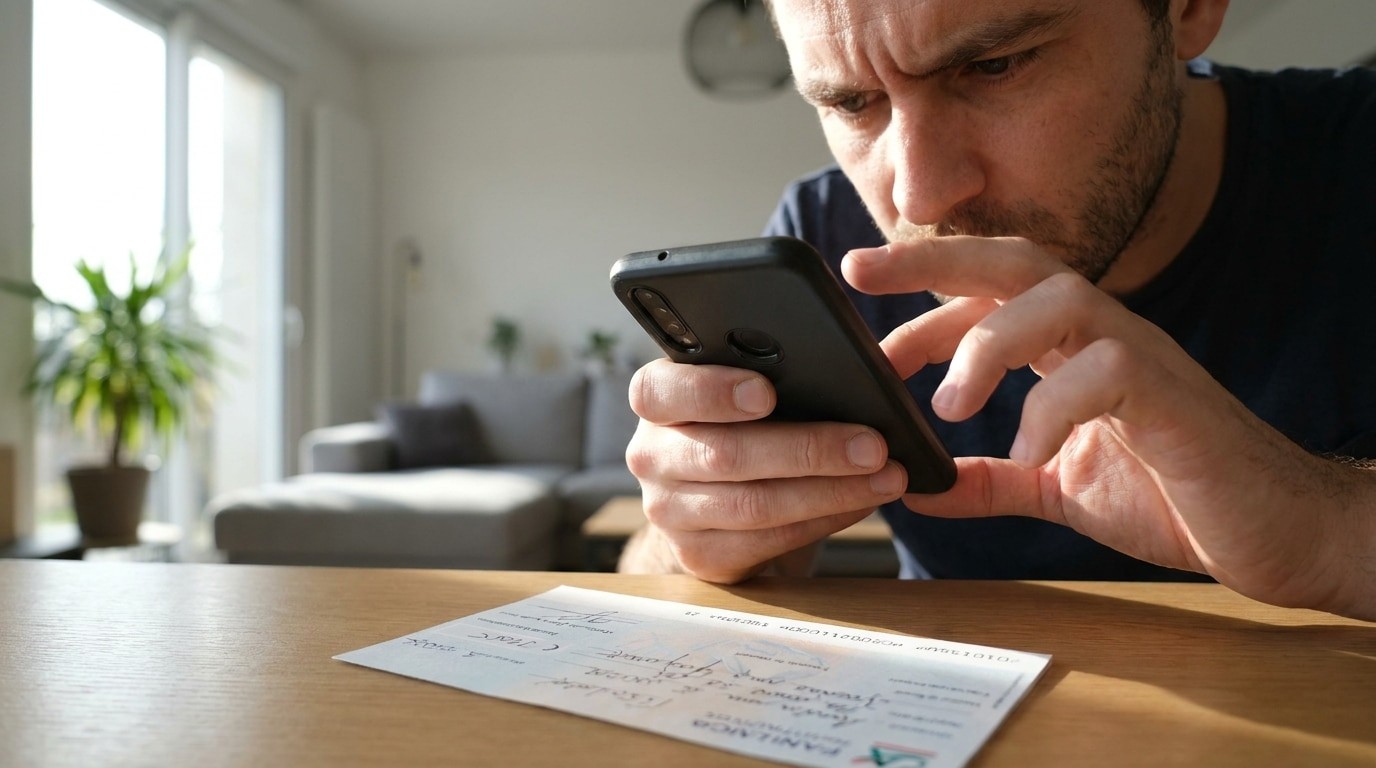
Конец весны. Время для административных чисток. Вы находите потерянную платежку, затерявшуюся среди старых квитанций. Это небольшая победа. Глоток свежего воздуха для ежедневного бюджета. Импульс возникает мгновенно. Вы берете свой смартфон. Вы хотите, чтобы деньги поступили на ваш счет до ужина. Это кажется легким. Это кажется простым.
Это не так.
Отказы в приеме мобильных депозитов растут, потому что люди относятся к сканированию как к съемке снимка друга на вечеринке. Банки относятся к этому как к судебным доказательствам. Когда изображение размыто или отсутствуют данные, система отклоняет депозит. Это становится стандартным ограничением. Отсутствие тщательности блокирует депозит, на который вы рассчитываете. Понимание жестких критериев этих алгоритмов защищает ваши сбережения. Это также экономит время, которое вы иначе потратили бы на исправление неудачных транзакций.
Как спешка вызывает резкий рост показателей отклонения мобильных чеков
Массовое внедрение банковских приложений для управления ликвидностью — это глубокое изменение в личных финансах. Дематериализация платежных инструментов стремительно растет. Данные показывают увеличение на 40% в обработке электронных чеков только с 2024 года. Эта цифровизация экономит энергию. Она устраняет необходимость стоять в очереди в отделении банка.
Но спешка часто является врагом эффективности. Поверхностное сканирование подобно неправильной обрезке куста; оно подрывает будущий рост. Небрежное сканирование сводит на нет любые шансы на плавное накопление богатства. Финансовые учреждения сообщают, что показатели отклонения из-за низкого качества изображений достигли отметки в 15%.
Почему это происходит? Нетерпение побуждает пользователей фотографировать документы под неправильными углами. Они делают это в темных помещениях. Они подтверждают операцию, не проверяя резкость результата. Система немедленно отклоняет ее.
Здесь действует важное правило. Регулируемый срок стандартной зачисления депозита составляет пять дней. Но эти часы не начинают отсчет, когда вы нажимаете кнопку затвора. Они начинают отсчет только тогда, когда ваш банк официально принимает цифровой файл. Если файл плохой, часы не запускаются. Вы застряли.
Технические требования к фотографиям для приемлемых чеков
Искусственный интеллект, анализирующий электронные переводы, не проявляет милосердия. Если ваша подача содержит затененные области или нечитаемый текст, топор падает. Транзакция отменяется.
Главное правило — идеальное кадрирование. Четыре угла цветного прямоугольника должны четко выделяться в видоискателе экрана. Обрезка рамки подобна ампутации корней транзакции. Система не может сертифицировать формат, если края обрезаны.
Объектив должен захватывать с образцовой четкостью:
— Серийный номер
— Числовую сумму
— Дату написания
— Подпись
Любое отражение, скрывающее хотя бы один из этих конфиденциальных пунктов данных, приводит к неопровержимому вердикту об отклонении. Эти ошибки приводят к значительным штрафам за ликвидность. Они часто задерживают доступность средств еще на пять-семь рабочих дней.
Существует также распространенная ошибка: забвение обратной стороны. Обратная сторона бумажного чека требует такой же фотографической дисциплины. Если обратная сторона не захвачена или не может быть расшифрована, электронный перевод замораживается навсегда. Вы не можете пропустить этот шаг.
Политики банков относительно неполной информации о переводе
Помимо визуального осмотра, фильтры безопасности тщательно проверяют каждый пункт данных, связанный с электронным чеком. Неправильно введенные банковские реквизиты, такие как недействительный IBAN, вызывают жесткую остановку механизма перевода.
Аналогичным образом, отсутствие важной надписи, например, суммы прописью на лицевой стороне, автоматически запускает процедуру наблюдения. Банк выдает срочный запрос дополнительной информации. Это блокирует все потоки, пока вы не предоставите обоснованное объяснение. Основания вашего запроса должны быть безупречными, чтобы деньги нашли путь на ваш счет.
Вот важное разъяснение. Стойкий слух гласит, что чеки с датой в будущем отклоняются большинством банков. Это ложь. Подавляющее большинство учреждений принимает их через цифровой интерфейс. Нет необходимости откладывать сканирование. Хранить документ в безопасности в течение недель? Нет.
Банковские сети требуют абсолютной прозрачности изображения, чтобы защитить вас от злонамеренных подделок. Им все равно, находится ли дата в будущем. Им важно, могут ли они прочитать настоящее.
Большинство людей ненавидят ошибки «изображение отклонено». У меня опускаются руки, когда я понимаю, что мой мобильный депозит не прошел. Вы думаете, что у вас есть деньги. Вы сделали фотографию. Нажали «Отправить». Затем вы получаете уведомление: «Качество изображения недостаточно».
Это очень раздражает. Это замедляет ваш денежный поток. Вам приходится ехать в отделение или ждать еще 3 рабочих дня, пока средства зачислятся, что является абсурдом.
Решение этой проблемы — не вопрос удачи. Вот шаги.
Банки становятся умнее в обнаружении поддельных сканов. Алгоритмы теперь мгновенно выявляют размытие, блики и обрезанные края. Некоторые образовательные учреждения теперь встраивают обучающие видеоролики непосредственно в свои приложения. Следование им — это не просто рекомендация. Это стратегия выживания цифровых кошельков.
Таким образом, вы получаете деньги на свой счет с первого дня.
Правильное освещение (или не тратьте время)
Плохое освещение — основная причина сбоев при сканировании.
Когда вы фотографируете чек в темной комнате, алгоритм создает шум. Я вижу зернистость. Отбросьте изображение.
Положите чек на ровную поверхность. Найдите окно. Используйте естественный свет. Это клише, но оно эффективно. Естественный свет рассеянный и равномерный. Убирает сильные тени.
Чего следует избегать:
Использование вспышки. ** На бумаге появляются белые точки. Программное обеспечение OCR (оптическое распознавание символов) банка не смогло прочитать числа через точку блика.
Тень от вашей руки. ** Когда вы держите телефон над чеком, тень вашего пальца будет отражаться. Это может выглядеть как грязный или порванный документ.
* **Приглушенное внутреннее освещение. ** Если вам приходится использовать искусственный свет, убедитесь, что он яркий и стабильный. Без мерцания.
Позиционирование — это всё
Камерные линзы — это не твердое стекло. У них есть свои ограничения.
Большинство банковских приложений используют руководства дополненной реальности. Появится рамка для чека. Вы можете подумать, что можете немного поправить. *Нет.
Правила:
- **Темный фон. ** Положите чек на темную поверхность без узоров. Белая сетка на белой стене исчезла. Темные столы обеспечивают контраст для приложений обнаружения краев.
- **Выравнивание. ** Выровняйте чек по экранному руководству. Не наклоняйте его.
- **Полный край. ** Все четыре угла документа должны быть видны. Если вы обрежете слишком много, программное обеспечение не сможет проверить подлинность чека. Отметить его как возможную подделку или неправильный скан.
- **Номера не обрезаны. ** Депозиты будут отклонены, если номер маршрутизации или номер счета частично закрыты вашим пальцем или рамкой телефона. точка.
Не забывайте о задней стороне
Это ошибка, которую совершают все.
Фотография с лицевой стороны может быть идеальной. Вы так гордитесь. Переверните чек. Я быстро сделал снимок сзади. Нажал «Отправить».
Подождите.
Большинство банков требуют отдельное сканирование задней стороны. Почему? Потому что нам нужно подтвердить авторизацию.
Правильный процесс:
**Четко подписан. ** Используйте черную или синюю ручку. Синие чернила обычно рекомендуются, потому что их труднее подделать.
* ** Введите полный номер социального страхования. **